中信建投期货:9月3日能化早报
来源:新浪新闻
0 阅读
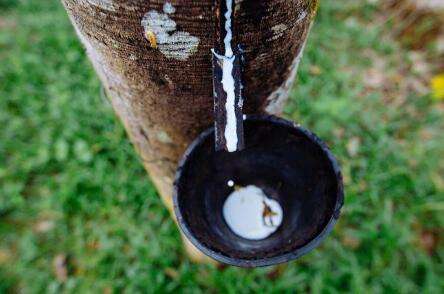
周三,国产全乳胶18000元/吨,环比上日下跌250元/吨;泰国20号混合胶17680元/吨,环比上日下跌70元/吨。 原料端:昨日泰国胶水报收78.50泰铢/公斤,环比上日上涨0.50泰铢/公斤,泰国杯胶报收71.50泰铢/公斤,环比上日上涨0.50泰铢/公斤;云南胶水报收17.1元/公斤,环比上日持平;海南胶水报收15.6元/公斤,环比上日下跌0.2元/公斤。 截至2026年8月30日,中国天然橡胶社会库存114.4万吨,环比增加0.2万吨,增幅0.18%。中国深色胶社会总库存为78.1万吨,环比增加0.3%。其中青岛现货库存降0.6%;云南增6.8%;越南10降4.7%;NR库存小计环比降13.3%。中国浅色胶社会总库存为36.3万吨,环比下降0.1%。其中老全乳胶环比降0.5%,3L环比降2%,RU库存小计增0.5%。 观点:近期泰国东北部、国内云南等产区迎来连绵的夜间降水,割胶持续受阻,短期供应迎来相对强的约束(无论什么价格都无法调节降雨情况)。需求侧,在近期价格大幅上行后,下游企业采购有所放缓,但是生产未有明显放缓,原料与成品库存持续切换。平衡表迎来了久违的直观驱动,夜间降水的持续导致供给短期受限,RU&NR短期持续反弹。向后看,短期天气不可预测,在雨季结束前,RU&NR或高位运行。但是相对确定的是,雨季始终会结束(供给收缩推动的价格上涨是有边界的),上方定价的边界或逐渐出现。 (蔡文杰 期货交易咨询从业信息:Z0022568,仅供参考)