美债市场本周面临“政策大考”:美国财政部回购翻倍周三生效,CPI数据周五定调9月加息悬念
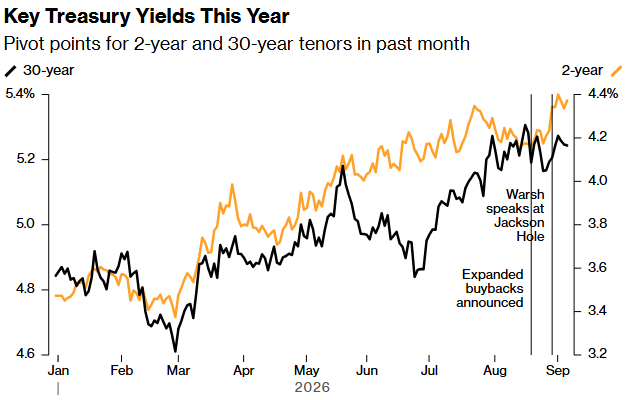
下载新浪财经APP,了解全球实时汇率 在经历了上周美国政府债务市场的剧烈波动之后,美债投资者正为又一个可能引发更大规模价格波动的交易周做准备。劳动节假期后的首周,两件关键日程事件将集中上演——周三,美国财政部将公布次日启动的扩大版债券回购计划的具体细节,其规模可能是此前上限的两倍甚至更高;周五,8月通胀数据将出炉,这被美联储主席凯文·沃什及其同僚视为决定本月是否加息的核心依据。 这两场事件将集中检验美国当前货币与财政政策的分化格局——美联储的鹰派加息倾向正推高短端收益率,而财政部的长债回购操作则旨在压制长期借贷成本。市场正站在两种力量的交汇点上,等待方向的选择。 周三:贝森特的“回购武器”正式上膛 9月9日,美国财政部将正式启动扩大后的长期国债回购操作。8月19日,在30年期国债收益率飙升至2007年以来最高水平之际,贝森特宣布将10年至30年期国债的流动性支持回购规模“至少翻倍”,从每次操作20亿美元提高至至少40亿美元。 更重要的是,财政部给出的措辞是“至少翻倍”——这为贝森特保留了更大的回旋余地。加拿大帝国商业银行私人财富固定收益主管Tim Musial指出,与经济增长和通胀等基本面因素不同,财政部的债券回购计划“难以预测”,建议投资者“或许应该降低一些风险承受能力”。 在9月9日至11月4日的暂定日程中,10年至30年期美债回购总额最多为140亿美元。部分操作的单次最高金额甚至可达165亿美元。如果实际回购规模远超40亿美元,可能成为刺激债券价格上涨的催化剂。 然而,贝森特此举也引发了市场争议。他的前导师、亿万富翁投资者斯坦利·德鲁肯米勒公开批评这一干预是“伪装成流动性支持的价格管理”,认为“违背基本面去托住价格的政府,最终一定会失败”。但无论如何,这笔资金已经准备就绪——正如市场观察者所言,“回购的钱已经备好了,你空头砸我就买,已经提醒你们了”。 周五:CPI定调9月加息悬念 如果说回购计划是财政端对长端收益率的“托底”尝试,那么周五的CPI数据则可能直接决定货币政策走向。 8月非农就业报告已率先释放了强劲信号——新增就业16.2万人,接近市场预期5.6万人的三倍。受此影响,根据CME Fedwatch工具,市场预计美联储9月加息概率已升至约60%。 但沃什已明确表示,通胀数据才是最终决策的关键。华尔街对此存在明显分歧:美银证券预计8月核心CPI环比上涨0.22%,认为通胀仍然偏高,足以支持9月加息;花旗则预计核心CPI仅增长0.18%,认为加息可能并非必要;摩根士丹利预计核心CPI环比上涨0.23%,但认为美联储将维持利率不变。经济学家普遍预测8月CPI同比上涨3.4%,核心CPI同比上涨2.4%。 美联储理事沃勒被市场视为9月会议的关键摇摆票。据美银分析,沃勒的隐含加息门槛是8月核心PCE环比超过0.30%。美银预测核心PCE约为0.24%,低于这一门槛,但仍认为在沃什支持下,委员会内部可能形成足够多数支持加息。花旗则认为,沃勒的表态已将“过热”通胀的认定门槛上移,任何四舍五入后仍为0.2%的环比增幅都可能足够温和。 CIBC的Musial将非农报告形容为“只是开胃菜”——“主菜将在9月11日通胀数据公布时登场”。