江波龙H股定价打骨折,14家基石组团捡漏
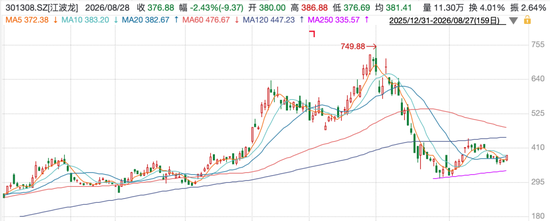
在折价如此之高的时刻选择赴港上市,江波龙的紧迫感从何而来? 从财报看,2026年上半年,江波龙实现营收240.88亿元,同比增长136.26%;归母净利润105.77亿元,同比增幅高达71528.66%。这一业绩创下公司上市以来同期新高。 业绩爆发的核心驱动力,是AI算力需求引发的全球存储产业超级景气周期。据WSTS预测,全球半导体存储市场规模将从2025年的2300亿美元飙升至2026年的8039亿美元,同比增长249.5%。江波龙作为全球第二大独立存储器企业、中国最大的独立存储器企业,在这场存储超级周期中成为最大受益者之一。 趁业绩亮眼、情绪尚未退潮,通过赴港上市完成全球资本布局,似乎是企业的极佳选择。 从业务结构看,今年上半年,江波龙企业级存储业务收入达21.4亿元,同比增长208.8%;旗下国际高端消费品牌Lexar全球销售收入39.66亿元,同比增长84.9%;巴西子公司Zilia实现对外收入39.5亿元,同比增长184.58%。研发投入达8.51亿元,同比增长91%。 只不过,超级周期带来的红利窗口可能没有想象中长。公司如此急切谋求赴港上市,折射出对资金缺口的迫切需求。 截至6月末,公司存货高达257.77亿元,较2025年末再增约141亿元,周转天数拉长至152天;今年上半年经营现金流仍为负,账面利润并未变成真金白银;长期借款104.93亿元,同比增长311.67%。 行业信号同样在变化。据TrendForce数据,通用DRAM合约价环比涨幅已从一季度的90%以上收窄至三季度的13%至18%。 Counterpoint最新研究显示,2026年以来,受全球存储价格上涨驱动,超过40%的智能手机机型经历了价格上涨,这在行业内尚属首次。全球智能手机零售价格平均上涨15%,部分机型价格涨幅接近一倍。随着存储及其他零部件成本上升,智能手机厂商正持续将更高的成本转嫁给消费者。 Counterpoint Research研究总监Tarun Pathak表示:“存储已经成为推动智能手机BOM成本上涨的关键因素,正在重塑整个行业的定价体系,留给OEM厂商消化更高成本的空间越来越有限。这一影响在价格敏感型市场尤为明显,平均价格上涨16%至21%,进一步降低了智能手机的可负担性。” 江波龙的产品恰恰面向这些通用消费市场,而非AI服务器急需的HBM。原厂产能向HBM转移支撑了此轮涨价,可一旦终端走弱、价格涨不动,高位囤下的存货或难以成为公司盈利来源。 机构对江波龙的评级几乎清一色为“买入”或“增持”,但预测背后仍有分歧。华泰证券8月维持“买入”、将目标价上调至494.5元,看好企业级存储与自研主控。但该机构盈利预测同时显示,2026年归母净利润预计180.6亿元,2027年降至69.74亿元,估值锚也从5倍PS下调至4倍。 二级市场上,江波龙A股股价经历了一轮过山车式行情。从2025年4月的低点到2026年7月1日的749.88元历史高点,一年多涨超8倍。随后科技板块集体回调,短短两个月股价跌至358元。截至9月7日收盘,江波龙今年以来仍涨超46%,但近60日跌幅仍超30%。