头部厂商密集上调价格!新一轮电池涨价潮来了
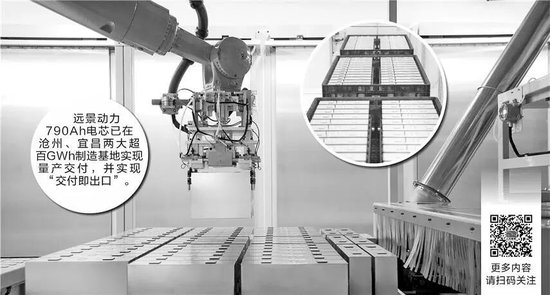
多数受访人士认为,本轮电池涨价在实际落地中的差异,或将加剧行业两极分化。 “头部电池厂市占率高、客户黏性强,拥有更为充裕的议价筹码,在与下游开展成本共担谈判中拥有更大斡旋空间;中小电池厂大多被成本裹挟,处境较为被动,可能面临‘涨则丢单、不涨则亏损’的两难局面。”李亦沙表示,按照规定,锂电池消费税将在明年9月1日进一步上调至4%,届时电池厂的成本传导压力会更大,缺乏议价能力的企业将加速出局。 亿纬锂能表示,从长期来看,电池消费税政策或将加速行业落后产能出清,利好行业格局优化和头部企业份额提升。 2026年半年报数据显示,多家电池上市公司上半年净利率仅在个位数区间,业内企业若无法在成本端或销售端对冲消费税带来的影响,利润空间将更为逼仄。 “锂电行业已进入市场化博弈新阶段,竞争维度从单纯比拼产能规模,逐步转向成本管控、技术创新、客户资源与供应链整合能力的多维较量。”远景动力相关负责人表示。 在成本端,一体化布局可锁定原材料供应、平抑价格波动,成为业内降本增效的利器。目前,宁德时代、国轩高科、亿纬锂能、欣旺达等头部电池厂均在矿端有所涉足。2026年,宁德时代新设全资子公司时代资源集团作为公司新能源矿产领域的专业投资运营与管理平台,围绕锂、镍、磷等关键资源,整合现有矿业资产并拓展海内外优质项目。 除向上游延伸外,部分电池厂也开始向下游拓展,如远景动力已形成从材料、电芯、PCS到系统、电站运营的全栈自研自产能力,实现从“卖产品”到“卖服务与收益”的升维。 在技术端,大电芯是储能领域的发展共识。宁德时代587Ah储能大电芯已实现规模化交付;亿纬锂能628Ah Mr.Big磷酸铁锂储能电芯已规模化量产,下一代702Ah叠片电芯研发稳步推进;远景动力790Ah电芯已在沧州、宜昌两大超百GWh制造基地实现量产交付,并实现“交付即出口”。 “当前大容量电芯工艺路线尚未收敛,谁能率先稳定量产,并实现良率爬坡,谁就能抢占下一代产品的定价权。”李亦沙表示。 在市场端,全球化布局价值进一步凸显。“海外市场的增量空间更大,且订单利润水平优于国内,未来将成为决定企业盈利水平的关键变量。”前述华东地区电池厂人士表示,伴随着客户对本地化配套要求的提升,全球化产能布局已从“加分项”变为“必选项”,海外建厂的推进速度,正成为下一轮竞争中不可或缺的战略筹码。