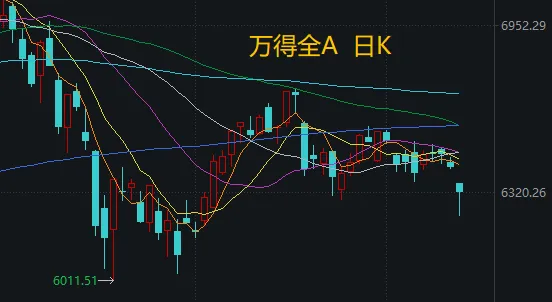
方正证券认为,本周后半周,市场向下调整幅度逐渐加大,结构上以双创为代表的科技成长开始出现反攻力量,尤其是海外算力链。 因此该机构认为,科技的回暖具备一定持续性,核心在于美联储加息靴子即将落地,元首见面带来风险偏好改善的契机,以及产业端的催化和制裁担忧的缓和;A股科技相较于美股、韩股科技明显滞涨,后续有望带动市场先抑后扬,展开新一轮修复行情。 主要指数下跌至年内低点附近,应大胆布局,积极关注三方面配置机会: 一是科技回归,AI的产业趋势和景气度仍较为坚实,拥挤度回落之后配置价值显著提高,科技股内部向能涨价、能扩量、有新技术突破的细分方向倾斜,顺序上先海外算力再国产算力,此外还可以关注相对低位的AI应用以及恒生科技; 二是关注通胀抬升、弱美元下HALO资产的布局机会,美联储9月议息会议前后如有扰动将提供更好的布局机会,聚焦核心资源相关的有色金属+化工; 三是对于货币政策变化反应最为直接,业绩估值匹配度较好,能够稳指数的非银金融。 申万宏源策略团队则表示,(当下面临)不利的全球资产配置环境:短期通胀预期高企+中期高美债收益率的问题尚无化解路径。美联储加息不是解决问题的办法,而是中期问题的一个结果。这样的环境下,资本市场对美债、通胀、加息相关扰动仍很敏感,全球资产配置环境仍偏向于中期压制。 (目前)科技震荡调整波段还在延续,而非科技行情要延伸,也受到国内和海外资产配置环境的压制。现阶段,要坦然面对暂时找不到突破方向的格局,保持耐心。 这个阶段,更要思考潜在的改善契机—— 短期,9月美联储议息风险正在释放,9月议息会议后可能是小级别反弹窗口。 中期,2026年三季报,通信和电子业绩消化估值进程初步到位,AI算力链可能分化走强,科技主题也可能随之重新活跃。 长期,27年AI产业趋势新共识形成,资金正循环仍有空间共振,大波段上涨行情重建。 该机构认为,当前神似14年上半年,短期调整,中期震荡休整波段延伸。需更加重视科技和非科技主题。科技主题演绎,是酝酿新阶段投资主线的过程。短期市场逆风,市场对AI产业进步的挖掘并不充分。这为后续反弹阶段的主题轮动保留了空间。 非科技方向跑赢的时间拉长,高股息资产有绝对收益的时间拉长。非科技赛道方向,短期同样波动增加,但中期重点方向不变:CXO、创新药、煤炭、航运、贵金属、工业金属和基础化工。 接下来,是周末值得关注的一些消息。 我国词元(Token)需求呈现爆发式增长,预计2026年消耗量将达到10亿亿 “苹果18抢不到”登顶热搜榜,iPhone 18 Pro系列闪电售罄 美联储下周加息概率,飙至90% 美国劳工部11日发布的数据显示,美国8月CPI同比增长3.4%,环比增长0.4%,符合市场预期。美国8月核心消费者价格指数同比增长2.4%,高于市场预期。交易员预计下周美联储加息概率约为90%。 高盛调整美联储政策预期:从此前预测按兵不动转为预计9月加息
下周,两大重磅事件!A股重回年内低位,机构建议大胆布局
来源:新浪新闻
2026年09月13日 12:00
1 阅读
分享到: