上海电气斩获马来西亚大单:一场被低估的国产燃气轮机出海突围
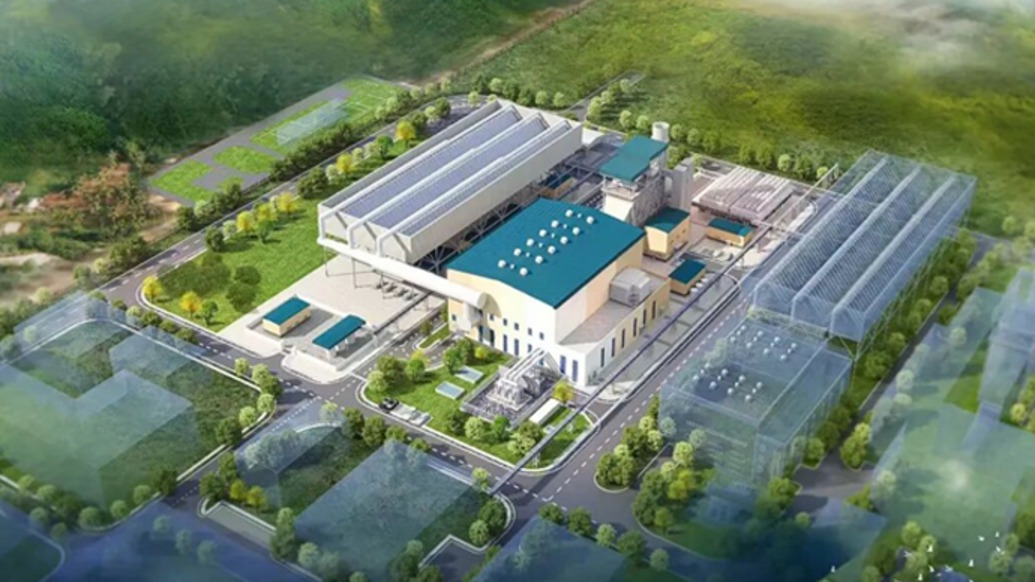
全球燃气轮机供应持续紧张之际,中国整机商海外突围迎来标志性事件。 上海电气近日宣布,成功中标马来西亚砂拉越Samalaju联合循环燃机3号机组项目。该项目由砂拉越能源公司(Sarawak Energy Berhad)开发,将建设一套500MW级燃气蒸汽联合循环发电机组。作为项目核心设备供应商,上海电气将为其提供燃气轮机、汽轮机、发电机、余热锅炉及空冷系统等主设备,以及电站工程设计、采购、建设、调试和相关技术服务,打造覆盖电站建设及后续运行服务的一体化系统解决方案。 这是上海电气自主制造的燃气轮机首台套走向海外,覆盖F级重型燃机AE94.3A及主机全生命周期25年长期服务协议(LTSA)。 马来西亚作为全球相对成熟的燃气轮机市场,气电占比高、燃机装机基础深厚,GE Vernova、三菱重工等巨头长期深耕于此,中国企业在大型机组上长期面临外国竞争对手的压倒性优势。正因如此,此次中标较此前的国产燃机出口更具含金量:在这样一个业主专业、竞争激烈、高门槛的成熟市场,中国燃气轮机整机第一次正式打开了长期由欧美日厂商寡头垄断的市场缺口。这不是一次简单的设备出口,而是上海电气燃机加速出海的起点。 全球燃机“一机难求”,中企迎来机会窗口 多年来,美国GE Vernova、德国西门子能源、日本三菱重工三巨头,把持着全球燃气轮机市场近八成的份额。这一版图,正在发生深刻调整。 在AI数据中心狂飙式扩张、全球电气化转型等多重因素共振下,燃机行业正深陷2000年天然气发电大发展以来最严重的结构性缺货。2025年,全球燃气轮机(含航改、工业、重型)需求量约为90–100GW,而全球主要制造商的年产能仅为55–60GW,供需缺口高达30–40GW,积压订单量相当于行业过去2–3年的总产量。《2026燃气轮机产业发展白皮书》预测,全球市场的供需失衡至少延续到2030年。北美AI电力需求在2026年至2028年间预计高达152GW,而可交付产能仅60–66GW,如此大的缺口意味着任何有竞争力的供给都将被市场急切吸纳。 海外龙头产能受限,为中国的燃气轮机整机和供应链企业打开了进入全球市场的历史性机遇期。一方面,国际市场和主机厂为缓解交付压力,加速向中国燃机和供应链开放采购;另一方面,国内燃机整机、高温合金与精密铸造产业链日趋成熟。在这一窗口中,国内零部件企业走得比整机更快,已进入国际主流厂商的供应链体系;整机出口的步伐则要慢得多,仍面临海外市场技术信任、品牌认知、售后服务体系等现实障碍。 8月28日,由东方电气自主研制的G50燃气轮机启运发往哈萨克斯坦,这是国产50兆瓦燃机首次整机出口海外。上海电气燃机全套方案中标马来西亚电厂项目,则是中国自主重燃从“首次出口”迈向“成熟市场立足”的关键一跃,填补了更大功率等级国产燃机的海外空白,标志着我国重型燃机在国际商业化竞争中取得实质突破。 某种意义上而言,这甚至是一场被低估的出海突破。 此前一直有市场传闻称,上海电气的燃机出口须征得合资方同意。但大众极少知晓的细节是,2014年上海电气通过注资收购意大利安萨尔多40%股份、组建合资公司上海电气燃气轮机有限公司之后,按照双方的市场划分协议,东南亚、大洋洲、南美、“一带一路”沿线国家及东欧部分区域等均属于上海电气燃气轮机公司可自主销售的市场,不受掣肘。这从根本上有别于早前上海电气与西门子合作时期,中方未能掌握核心技术、且出口受限的局面。而在燃机更为紧缺、溢价更高的北美市场,上海电气亦可通过承接安萨尔多的整机分包间接受益。 从技术溯源看,上海电气本次出海的AE94.3A F级300兆瓦燃机,可追溯至西门子V94.3A机型,作为曾经的战略合作伙伴,安萨尔多早年已买断该机型的基础技术、知识产权及全球永久技术授权,完全独立的自主制造和对外转让资质,摆脱了西门子的原厂限制。这意味着上海电气所持有的燃机技术,具备完全合法的出海资质。 安萨尔多合作以来,上海电气的重型燃气轮机国产化持续推进,据上海电气官方信息,截至目前,其在国内投运机组累计已达103台,最早一批运行近10年,积累了丰富的运行业绩,机组经过了完整周期的验证,长协订单达到77台。实打实的自主投运业绩,是国产燃机跻身全球主流市场的有力通行证。