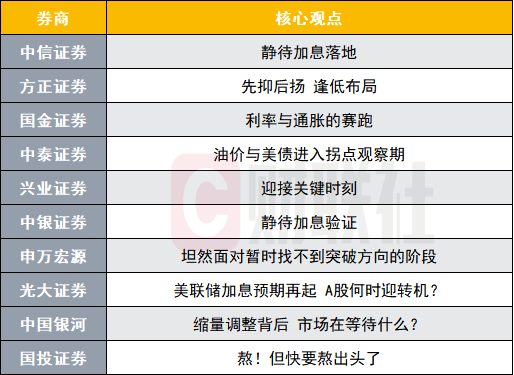
本周主要指数震荡弱势,市场已开始提前计入下周潜在的加息扰动,隐含的是对分母端收紧的预防式反应,但成交额并未明显放大,意味着本轮调整更接近事件窗前的防御性减仓,而非趋势性出逃。长期来看,潜在的加息冲击传导路径有二:一是分母端收紧,无风险利率上行压制估值中枢;二是风险偏好阶段性回摆,避险情绪升温,两者均不触及国内产业逻辑与盈利预期,因而并不构成对A股趋势的证伪。当前中美利差结构下,国内利率环境仍具备相对友好的相对性叙事,外部利率抬升的约束不等于国内政策空间关闭,利差与汇率的平衡为国内流动性保留了缓冲。 投资建议上,中期主线仍应锚定国内盈利与产业景气,而非外部利率的边际变化,FOMC带来的波动也适合用作节奏与仓位管理的机会。 申万宏源:坦然面对暂时找不到突破方向的阶段 短期通胀预期高企+中期高美债收益率的问题尚无化解路径。美联储加息不是解决问题的办法,而是中期问题的一个结果。这样的环境下,资本市场对美债、通胀、加息相关扰动仍很敏感,全球资产配置环境仍偏向于中期压制。保持耐心,坦然面对暂时找不到突破方向的阶段,同时也思考短中长期向上拐点可能出现的契机:短期,9月美联储议息风险正在释放,9月议息会议后可能是小级别反弹窗口。中期,26年三季报,通信和电子业绩消化估值进程初步到位,AI算力链可能分化走强,科技主题也可能随之重新活跃。长期,27年AI产业趋势新共识形成,资金正循环仍有空间共振,大波段上涨行情重建。 9月下旬的反弹窗口被压缩,更关注中期业绩消化估值后,27年业绩增速相对26年继续加速的算力通胀环节,重点关注存储、高端CCL、PCB和电容。 光大证券:美联储加息预期再起A股何时迎转机? 过去一周,A股市场整体维持震荡偏弱运行格局。美国8月通胀、就业数据超出市场预期,叠加中东地缘冲突推升国际油价,美联储9月加息预期快速升温。国内经济与政策环境整体保持稳健,不存在系统性下行风险。综合来看,短期A股仍处于海外流动性扰动与国内基本面支撑的博弈阶段,大概率维持震荡磨底运行格局。待9月美联储议息会议落地、海外不确定性逐步出清后,市场风险偏好有望修复,迎来阶段性转机。 配置上,可聚焦三条主线:一是产业趋势明确的科技成长领域,重点关注存储、PCB、电容等算力通信环节;二是受益于供需格局改善、地缘溢价支撑的周期资源类板块,比如小金属、贵金属、煤炭等;三是盈利稳定性较强、估值处于历史相对低位的消费与金融蓝筹品种。 中国银河:缩量调整背后市场在等待什么? 近期A股呈现缩量震荡态势,周度日均成交额连续5周下降,结构性行情仍然明显,主要反映外部扰动压低风险偏好与内部基本面平稳的共同作用下,存量博弈资金向部分确定性相对较高的方向集中。短期市场震荡与分化行情或延续,部分担忧已在风险资产定价中有所反映,但市场整体风险偏好抬升仍需要海外压力进一步缓和、国内政策预期改善和成交量趋势性扩张共同配合。下周关注以下事件:海外方面,美、日、英三国央行均将公布最新政策利率决议,其中9月15—16日举行的美联储FOMC议息会议对于9月政策利率的决议以及后续政策路径的指引,是影响全球资产定价的核心变量。国内方面,关注9月15日公布的一系列8月经济运行数据,观察内需修复情况。 关注四条主线:一是科技成长,外部担忧已有部分消化,FOMC若未进一步超预期转鹰,成长板块有望迎来修复机遇,关注通信设备产业链、算力基建、半导体产业链等高景气且盈利可验证的细分方向。二是“六张网”政策链条,政策持续推进项目落地和实物工作量形成,关注电网、储能、电力配套、建材、工程机械。三是供需格局改善,关注有色金属、基础化工板块,以及厄尔尼诺催化下的农业上游。四是红利底仓,海外利率及地缘扰动风险仍存,金融、公用事业、煤炭等仍可作为组合稳定器。
A股调整临近尾声?投资主线有哪些?十大券商策略来了
来源:新浪新闻
2026年09月13日 22:00
1 阅读
分享到: