蜜雪冰城午后“闪崩”!半年报净利下降14.7%
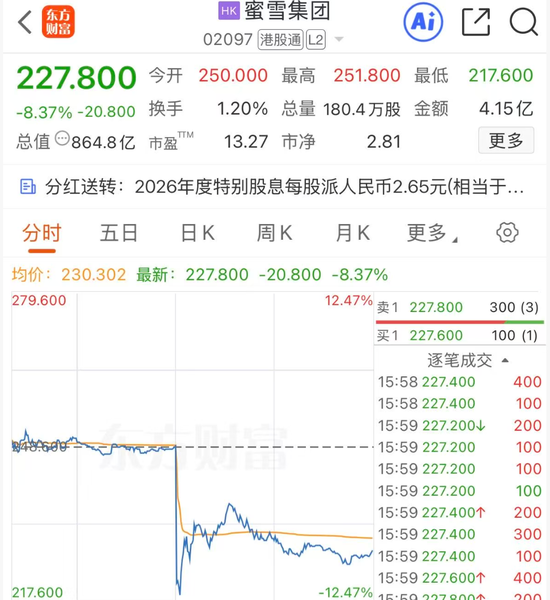
业绩出炉后,蜜雪冰城的股价立即发生“地震”。 8月27日午间,蜜雪集团(02097.HK)交出上市后第二份中报。今年上半年公司营收152.16亿元,同比增长2.3%;净利润23.19亿元,同比下降14.7%,营收几乎原地踏步、利润大幅回撤。 这种“成绩单”此前从未在蜜雪集团出现过,也低于市场预期。当天午后,蜜雪集团股价应声大跌,盘中一度跌超12%,最低触及217.6港元,较上市高点618.5港元跌去逾六成。 和瑞幸一样,蜜雪冰城似乎也走到了“靠扩张换增长,单店赚钱效率承压”的阶段。截至上半年末,蜜雪集团门店总数从5.3万家扩到近6.4万家,净增1.1万家,公司利润反而少了近4亿元,经营效益明显下滑。 新增1.1万家门店却没赚到钱 截至6月末,蜜雪集团在全球有近6.4万家门店,包括蜜雪冰城、幸运咖和鲜啤福鹿家三个品牌,覆盖17个国家。 其中,内地门店5.96万家,同比净增1.13万家,三线及以下城市门店占比进一步提升至58%。 蜜雪冰城的出海进程没有想象中顺利,去年其海外门店总数净减少400多家,是自2018年规模化出海以来首次出现负增长,今年继续收缩,上半年门店总数降至4378家,减少355家。 需要注意的是,蜜雪冰城的盈利模式是把加盟商作为大客户,对外销售制作奶茶的原材料和设备。在过去,门店越多越能摊薄供应链成本、增厚利润,如今这组规律被打破了——这意味着,上半年1万多家新店贡献的增量,几乎被存量门店的经营下滑所抵消。 蜜雪冰城正在努力寻找新增长曲线。 记者注意到,今年大多数门店新增零食、毛绒挂件、手办、积木等毛利率更高的文创产品。另外,上半年还有3000多家门店引入咖啡机,可能与另一子品牌幸运咖形成直接竞争。 费用端的投入也在增加,上半年蜜雪集团销售及分销开支达11.23亿元,同比增长22.9%,主要用于品牌IP建设和门店运营支持;由于人力成本增加,公司行政开支同比增长39.4%至6.1亿元。