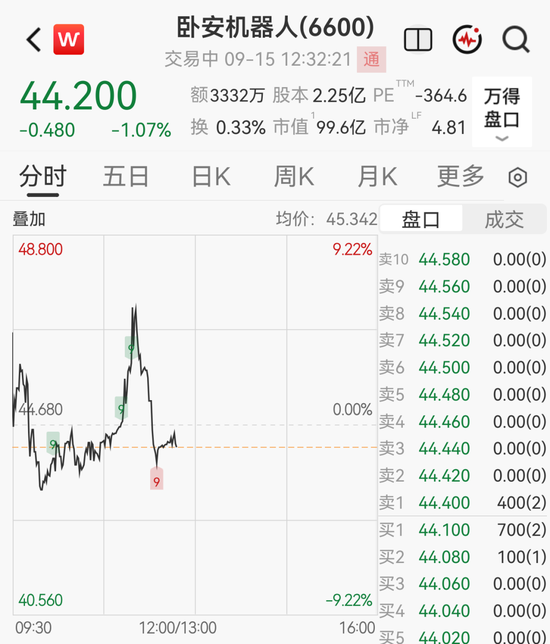
股价持续探底的背后,是卧安机器人上市后首份中报业绩不佳。2026年上半年,公司实现收入5.22亿元,同比增长31.8%;毛利率50.4%,同比下降3.8个百分点;期内亏损约3830万元,而上年同期为盈利2790万元。 对于由盈转亏,卧安机器人在中报中给出两点解释:一是日元、美元及港元兑人民币汇率走弱,报告期内录得汇兑净亏损4270万元,而上年同期为汇兑净收益;二是围绕“一脑多形”战略加大研发投入,研发开支同比增加73.3%至1.02亿元,占收入比例由14.8%升至19.5%。 基本面承压之下,卧安机器人股价走出了一条陡峭的下行曲线。公司于2025年12月30日以73.8港元的发行价登陆港交所,上市后一度冲高至201.6港元,随后持续回调;8月28日中报披露次日,公司股价大跌逾8%,盘中创下上市以来新低;至9月14日盘中跌至约40港元,已较发行价跌逾四成,较高点回撤约八成。 这期间,卧安机器人方面并非没有缓冲动作。6月底基石投资者解禁后,包括高瓴旗下基金在内的基石投资者表态认可公司长期价值;创始人李志晨自愿将所持股份禁售期延长至上市后18个月;8月以来,公司相继被纳入恒生港美机器人主题指数、中证沪港深人工智能50指数,并将由恒生综合小型股指数转入恒生综合中型股指数。此外,公司已完成对慧灵科技21%股权的战略投资,并正推进对全球智能科技公司Nanoleaf的收购。 但从盘面反应看,市场对上述信号的整体回应有限。 一位港股消费科技行业分析师向记者表示,激励计划受托人购股属于常规执行动作,不宜过度解读为公司层面的护盘信号;卧安机器人上半年人形家庭机器人onero H1实现商业化交付,欧洲及北美收入合计同比增长逾九成,收入占比由28.8%升至42.1%,这些是真实的基本面增量,但公司股价能否企稳,最终取决于H1交付放量与亏损收窄的节奏,而非象征性买入。 (声明:文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。)
越买越跌!人形机器人龙头再买10万股H股,股价较高点已跌约八成
来源:新浪新闻
2026年09月15日 14:00
1 阅读
分享到: