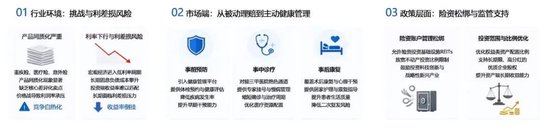
为什么是医院?险资跨界的三重逻辑 保险公司为什么要去开医院?这个问题背后,其实藏着整个行业在过去几年里最深的一次集体焦虑。 我们先看行业环境。传统保险业务的日子越来越不好过了,产品同质化严重,利率下行周期里利差损风险大。行业急需找到新的业务突破口和利润增长点。 这个时候,医疗产业进入了保险公司的视野。 寿险资金最大的特点是负债端久期长,卖出去的保单可能是几十年后才赔付的。这种长钱,是需要一种长期、稳定的资产去匹配。而医院就是一个长期投入、长期运营、长期回报的生意。 在市场端。民政部数据显示,中国60岁以上人口已经超过3亿,失能、半失能老人超过4000万。老年群体对医疗康复、慢病管理、高端诊疗的需求,正在以肉眼可见的速度膨胀。 同时,老年消费者不再满足于买了保险、出事赔钱这种事后补偿的模式。他们的需求是,事前有人帮忙预防,事中有人帮忙诊疗,事后有人帮忙康复。 在政策层面。监管层这些年一直在给险资松绑。2020年,多部门联合发文支持保险资金投资健康服务产业,允许商业保险机构投资设立医疗机构。 2025年,《银行业保险业养老金融高质量发展实施方案》进一步明确,支持险企投资养老机构、康复医院、专科医院。同年,国家金融监督管理总局优化了险资重大股权投资的行业范围,明确医疗产业与保险业务的关联性。 对险企来说,布局医院及医疗服务的价值,一是在利率下行周期通过实体资产获取稳定收益;二是通过医养生态形成差异化产品服务,摆脱同质化价格战;三是将低频的保险消费转化为高频的健康服务。
保险公司的“医院之争”:4000亿资本押注之后,下半场拼什么?
来源:新浪新闻
2026年09月15日 20:00
1 阅读
分享到: