德赛西威:定增半年后递表港股 购买逾27亿元理财累计分红超18亿元反募资补流
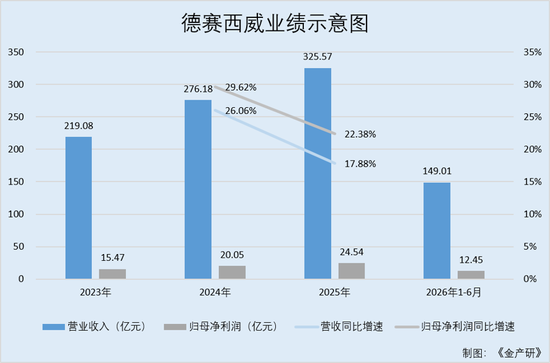
工信部公开信息显示,2026年以来,L2级组合驾驶辅助功能乘用车渗透率达到70.5%,领航驾驶辅助(NOA)功能乘用车渗透率达到34.2%。惠州市德赛西威汽车电子股份有限公司(下称“德赛西威”)收入主要来自汽车智能化的智能座舱、智能驾驶、网联服务三大业务,其主要产品能支持从L2+辅助驾驶至L4自动驾驶。2026年4月12日,德赛西威递表港交所。 2024年以来,德赛西威的营收与净利润保持增长的同时,其毛利率下滑。且德赛西威自称致力于推进全球化布局,近三年又一期境外收入占比不足11%。不仅如此,德赛西威称拓展无人配送车等新兴智能市场打造第二增长曲线,2025年末无人配送车品牌“川行致远”尚未产生收入,而其研发投入占比近三年低于同行均值。此外,德赛西威应收款占比超三成且高于同行均值,存货逐年攀升至逾60亿元的情形,同样值得关注。 需要指出的是,德赛西威此次申报的募资用途包含扩充产能、补充营运资金等。而2025年10月定增募资超40亿元,截至2026年7月末27.8亿元闲置募集资金用于购买理财产品。且德赛西威近三年累计分红超18亿元,2024-2025年智能座舱产品的产能利用率下滑。 一、主营智能座舱、智能驾驶和网联服务三大业务业绩逐年增长,境外收入占比不足11% 回溯历史,德赛西威多年来专注于汽车电子产品的制造及销售。2017年12月,德赛西威完成首次公开发行,登陆深交所主板。德赛西威聚焦于汽车智能化的智能座舱、智能驾驶、网联服务三大产业,其营收及归母净利润逐年增长。 1.1 聚焦智能座舱、智能驾驶、网联服务三大核心产业,营收及归母净利润逐年增长 汽车工业协会数据显示,2026年上半年,国内新能源汽车产销量分别为743.8万辆和744.6万辆,同比分别增长6.7%和7.3%,新能源汽车新车销量达到汽车新车总销量的49.6%。 且据德赛西威最后实际可行日期为2026年4月5日的招股书(以下简称“招股书”),全球汽车行业日益重视软件及智能化,智能座舱及智能驾驶解决方案在单车价值量的占比不断提高。 在此背景下,德赛西威的经营业绩逐年增长。 据德赛西威2025年年报,作为移动出行科技公司,德赛西威聚焦于汽车智能化的核心产业——智能座舱、智能驾驶、网联服务。 据德赛西威2025年年报及2026年半年报,2023-2025年,德赛西威的营业收入分别为219.08亿元、276.18亿元、325.57亿元、149.01亿元;归母净利润分别为15.47亿元、20.05亿元、24.54亿元、12.45亿元。 经测算,2023-2025年,德赛西威的营业收入同比增长率分别为26.06%、17.88%、1.75%;归母净利润的同比增长率分别为29.62%、22.38%、1.81%。 不难看出,2024-2025年,德赛西威的营业收入及归母净利润保持增长,增速均超17%,其中2025年营收规模超300亿元,且2026年上半年同比实现正增长。 1.2 近两年毛利率下滑,2025年前两大创收产品的毛利率均下降 据德赛西威2024-2025年年报及2026年半年报,2023-2025年及2026年1-6月,德赛西威的智能座舱收入分别为158.02亿元、182.3亿元、205.85亿元、97.56亿元,占营业收入的比例分别为72.13%、66.01%、63.23%、65.48%。 同期,智能驾驶的收入分别为44.85亿元、73.14亿元、97亿元、39.18亿元,占营业收入的比例分别为20.47%、26.48%、29.79%、26.29%;网联服务及其他的收入分别为16.21亿元、20.74亿元、22.72亿元、12.27亿元,占营业收入的比例分别为7.4%、7.51%、6.98%、8.23%。 其中,近两年德赛西威的毛利率下滑。 据招股书,2023-2025年,德赛西威的毛利率分别为20%、19.9%、19.1%。 对此,德赛西威表示,其毛利率由2024年的19.9%下降至2025年的19.1%,主要由于智能驾驶产品的毛利率下降。 具体来看智能驾驶产品的毛利率,2023-2025年,德赛西威智能驾驶产品的毛利率分别为15.9%、19.9%、16.4%。同期,智能座舱产品的毛利率分别为20%、19.1%、18.8%。 可见,2024-2025年,德赛西威的毛利率均下滑。且2023-2025年及2026年1-6月,智能座舱及智能驾驶的合计收入占比超九成,而该前两大创收产品2025年的毛利率较2024年下滑。 1.3 自称致力于推进全球化布局,近三年又一期境外收入占比不足11% 据招股书,德赛西威致力于推进全球化布局,持续加快业务拓展、产能布局和运营体系建设,从而提升其在全球智慧出行市场的国际竞争力。围绕本土国际化战略,德赛西威在全球各主要汽车市场推进研发、制造和供应链的本地化布局。 在此情形下,德赛西威近三年又一期境外收入占比不足11%。 据德赛西威2024-2025年年报及2026年半年报,2023-2025年及2026年1-6月,德赛西威的境内销售收入分别为202.64亿元、259.1亿元、301.47亿元、132.84亿元,占营业收入的比例分别为92.5%、93.82%、92.6%、89.15%; 同期,德赛西威境外销售收入分别为16.44亿元、17.08亿元、24.1亿元、16.17亿元,占营业收入的比例分别为7.5%、6.18%、7.4%、10.85%。 可见,德赛西威是一家移动智能化科技平台公司,收入主要来自智能座舱、智能驾驶、网联服务三大业务,报告期内智能座舱、智能驾驶贡献的收入占比合计超九成,而该两大业务2025年的毛利率下滑。此外,德赛西威自称致力于推进全球化布局,持续加快业务拓展,2023-2025年及2026年1-6月,德赛西威的境外收入占比不足11%。 二、无人配送车新业务尚未产生收入,研发投入占比低于同行均值 汽车行业步入结构性调整周期,受车规级核心零部件供给趋紧、原材料价格波动、行业竞争加剧等因素影响,行业面临保供稳产与成本管控双重挑战。而德赛西威称拓展无人配送车等新兴智能市场打造第二增长曲线,2025年9月宣布推出无人配送车品牌“川行致远”,同年年末无人配送车尚未产生任何收入。 2.1 称拓展无人配送车等新兴智能市场打造第二增长曲线,2025年末无人配送车品牌“川行致远”尚未产生收入 据招股书,德赛西威表示计划将在智能汽车领域积累的车规级研发体系、制造工艺与质量控制能力,拓展并应用于无人配送车与智能机器人等新兴智能市场,打造其业务的第二增长曲线。 此外,德赛西威于2025年9月宣布推出无人配送车品牌“川行致远”,并于2025年11月推出面向智能机器人的基座AI Cube。 无人配送车市场的企业收入主要来源于无人配送车辆的商业化运营、技术服务授权以及配套的软硬件解决方案。而截至2025年底,无人配送车及AI Cube尚未产生任何收入。 据2026年半年度报告,报告期内,机器人域控产品已实现量产,并同步开展多种方案的开发,未来将持续携手多家具身智能企业开展深度战略合作。“川行致远”低速无人车目前已在广东多地投放车辆开启运营,并与多家客户达成合作意向,陆续推进交付。 不难看出,2025年9月,德赛西威宣布推出无人配送车品牌“川行致远”,并于2025年11月推出面向智能机器人的基座AI Cube,截至2025年末,无人配送车及AI Cube尚未产生任何收入。2026年上半年,“川行致远”低速无人车与多家客户达成合作意向,陆续推进交付。 而德赛西威的研发投入占比不及同行均值。 2.2 2023-2025年,德赛西威的研发投入占比低于同行均值 据德赛西威2025年8月18日出具的《2024年度向特定对象发行A股股票募集说明书(注册稿)》,德赛西威的A股可比上市公司主要为宁波均胜电子股份有限公司(以下简称“均胜电子”)、北京经纬恒润科技股份有限公司(以下简称“经纬恒润”)、惠州市华阳集团股份有限公司(以下简称“华阳集团”)。上述上市公司主营业务覆盖智能驾驶及智能座舱,具有一定的规模,可比业务下游客户主要系整车厂商。 据上述3家可比上市公司2023-2025年度报告,2023-2025年,均胜电子研发投入占营业收入的比例分别为6.55%、6.6%、7.22%;经纬恒润研发投入占营业收入的比例分别为22.88%、22.36%、15.45%;华阳集团研发投入占营业收入的比例分别为9.03%、8.19%、7.6%。 经测算,同期,上述三家可比公司的研发投入占营业收入的比例平均值分别为12.82%、12.38%、10.09%。 而据德赛西威2024-2025年度报告,2023-2025年,德赛西威研发投入占营业收入的比例分别为9.26%、7.94%、8.1%。 可见,2024-2025年,德赛西威的研发投入占比先减后增,其2025年的研发投入占比仍低于2023年。且2023-2025年,德赛西威的研发投入占比低于同行均值。 三、应收款占比超三成且高于同行均值,存货逐年攀升至逾60亿元 需要指出的是,德赛西威的客户主要是整车厂。报告期内,德赛西威对前五大客户的收入占比超五成。与此同时,德赛西威的供货商主要是芯片、显示模块、PCBA及各种电子组件的供货商,报告期内德赛西威对前五大供应商的采购占比走高。 3.1 前五大客户收入占比超五成,2025年与原第一大客户的交易额由2024年的66.04亿元降至43.35亿元 需要指出的是,报告期内,德赛西威前五大客户收入占比过半。 据招股书,2023-2025年,德赛西威对五大客户的销售额分别为119.06亿元、163.7亿元及180.77亿元,分别占各自期间销售总额的54.3%、59.3%及55.5%。 同期,德赛西威对最大客户的销售额分别为49.97亿元、66.04亿元及47.28亿元,分别占各自期间销售总额的22.8%、23.9%及14.5%。 值得注意的是,2023-2024年德赛西威最大客户均为电动车制造商客户A,向德赛西威采购的产品主要是智能座舱产品、智能驾驶产品及其他。而2025年,德赛西威对客户A的销售额由2024年度的66.04亿元,降至43.35亿元。