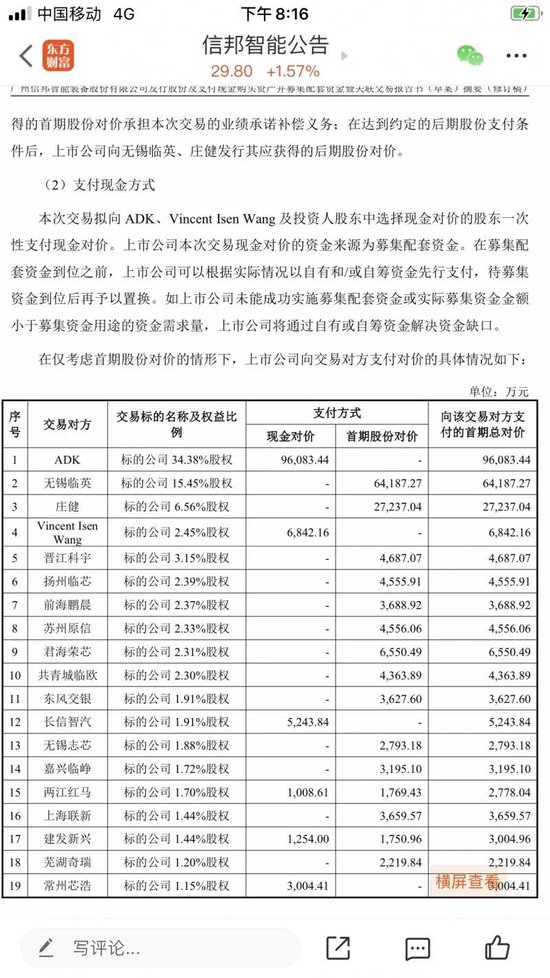
作为被并购标的,英迪芯微发生的上述股权变更和核心员工离职情形,信邦智能是否知晓?对于被并购标的英迪芯微的财务表现和未来的业绩增长预期,二级市场投资人又是什么样的反应? 信邦智能二更后的重大资产重组方案显示,以2025年4月30日为评估基准日,英迪芯微归母净资产为5.26亿元,评估值为28亿元,增值率高达432%。此外,信邦智能在并购英迪芯微的二更方案中,明确提到业绩对赌的内容,与第一版重组方案英迪芯微三年累计净利润均值0.87亿元和三年累计营收均值约7.2亿元相比,二更方案中则更为苛刻:英迪芯微两年净利润均值需达到1.22亿元和两年营收均值达到9.43亿元。 一个蹊跷的地方是,信邦智能二更方案中交易支付方式显示,交易拟向ADK、VincentIsenWang及投资人股东中选择现金对价的股东一次性支付现金对价,向英迪芯微持有34.38%股权的大股东ADK直接支付高达9.6亿元现金,员工持股平台无锡临英持有15.45%获得6.41亿元的首期股份对价,公司法人庄健则位列第三大股东获得2.72亿元的首期股份对价。 “本次交易是公司围绕汽车产业链,选择汽车芯片赛道作为投资并购方向。同时,公司与英迪芯微将在机器人产业链上形成技术协同,有望形成产业链的延伸。本次交易对价由具备专业资质的独立第三方评估机构采用市场法估值方法进行评估,评估过程严格按照国家相关法律法规,结合标的公司核心技术、市场地位等客观因素综合评估得出。”对于28亿元的估值是否合理,9月15日信邦智能方面回复《华夏时报》采访时表示。 而对于英迪芯微的财务亏损以及业绩对赌如果不达预期的影响,信邦智能则回复称,根据已公告的财务审计报告数据表明,标的公司具有良好的盈利能力。其账面亏损主要系股权激励产生的股份支付费用所致,并无实际的现金流出。交易相关风险提示及应对措施敬请参见公司公告的《重大资产重组报告书》。 《华夏时报》独家获得的一份英迪芯微今年上半年的财务数据却呈现截然不同的一面:2026年上半年公司营业收入3.38亿元,同比增加17.3%;但净利润仅0.11亿元,同比下降35.29%,毛利率由上年同期的40.9%降至33.36%。而且英迪芯微汽车芯片单价连降,2023年5.29元/颗到2024年4.55元/颗,再到2025年4.15元/颗,三年产销率也从94.89%降至67.99%;以2026年上半年营收3.38亿元、净利0.11亿元为参照,即便2026全年营收约6.8亿元、净利约0.3亿元,则2027年需实现营收约12.1亿元,同比增幅需要达到78%,净利润需要达到2亿元,约为2025年剔除股份支付净利0.61亿元的3.3倍。 不过,对于英迪芯微持股员工离职以及更深层次的高管违规代持等情形,信邦智能方面回复称,不存在上述情形,也不存在外方股东另设子公司与英迪芯微打擂台的情况。 “在本次重大资产重组的筹划与推进过程中,公司聘请的独立财务顾问、律师事务所及会计师事务所等中介机构已对英迪芯微进行了严谨、全面的尽职调查。经核查,标的公司核心技术与管理团队保持稳定。股权变动及平台调整均履行了合法合规的内部决策程序。标的公司客户资源沉淀于公司平台,同时汽车芯片产品需要通过严格的客户认证和汽车定点程序,客户合作黏性强。为保护上市公司及中小股东利益,在重大资产重组交易中,标的公司核心人员均已合规签署具有法律约束力的《竞业禁止协议》及任职期限承诺。”信邦智能方面称。 对于信邦智能并购英迪芯微重大资产重组进展,本报记者将持续关注。
信邦智能28.56亿元并购英迪芯微二更草案曝光:大股东隐身、LP质疑、员工出走,谁在操盘这场资本局?
来源:新浪新闻
2026年09月17日 20:00
0 阅读
分享到: