上半年扎堆这些赛道!券商抱团背后的“阳谋”与“陷阱”?
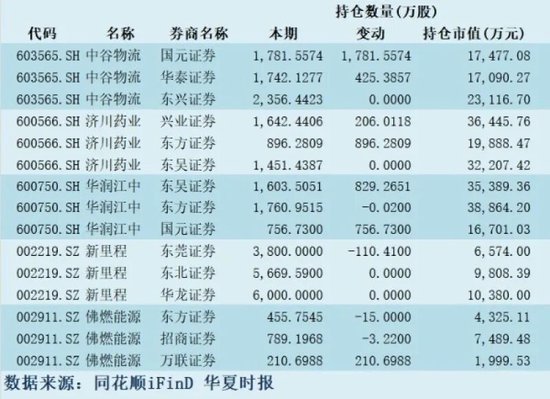
2026年二季度,券商自营整体呈现“高股息稳盘、硬科技提弹性、周期消费做分散”的均衡配置格局。 高股息公用事业与银行板块是机构核心底仓,招商证券增持粤高速A(000429.SZ)、东莞控股(000828.SZ);华泰证券布局盐田港(000088.SZ)、重仓江苏银行(600919.SH);东吴证券大幅加仓成都银行(601838.SH)。这类标的现金流稳定、分红充足,能够有效对冲市场波动、平滑组合回撤,是券商自营稳健收益的基本盘。 成长赛道方面,AI算力光模块为头部券商核心进攻方向,中信证券重仓中际旭创、新易盛,持仓市值位居权益持仓前列,景嘉微则获得中金公司、申万宏源证券联合驻守。不同于公用事业的抱团特征,高景气科技赛道多为单家券商独家重仓,极少出现多机构扎堆现象,体现头部券商差异化选股思路。 此外,券商适度增配消费与航运周期标的,东方证券新进格力电器(000651.SZ),苏泊尔(002032.SZ)汇聚三家券商持仓;航运板块中,国投证券加仓中远海特(600428.SZ),中谷物流(603565.SH)获多家机构联合布局。 可以看到,整体调仓维度分化明显,二季度券商集中加仓高速、中药、航运核心标的,同时减持部分养殖、消费白马,其中牧原股份(002714.SZ)遭中信建投大幅减持,妙可蓝多(600882.SH)被国信证券大额减仓。 从持仓结构来看,券商自营整体保持分散风控思路,杜绝单一标的风险敞口。但在整体分散的配置基调下,部分中盘标的形成机构集中抱团,成为二季度自营持仓的显著特征。 “市场震荡环境下,中药、公用事业具备高股息、低波动特征,可平滑券商自营报表波动,满足自营求稳考核要求,带有明显防御属性。同时,部分赛道存在产业逻辑支撑,航运受益供需格局改善;军工电子有订单释放预期;中药受益政策催化,并非单纯避险。”一位深圳私募研究人士在接受《华夏时报》记者采访时直言。