2000亿巨头,半年暴赚超52亿
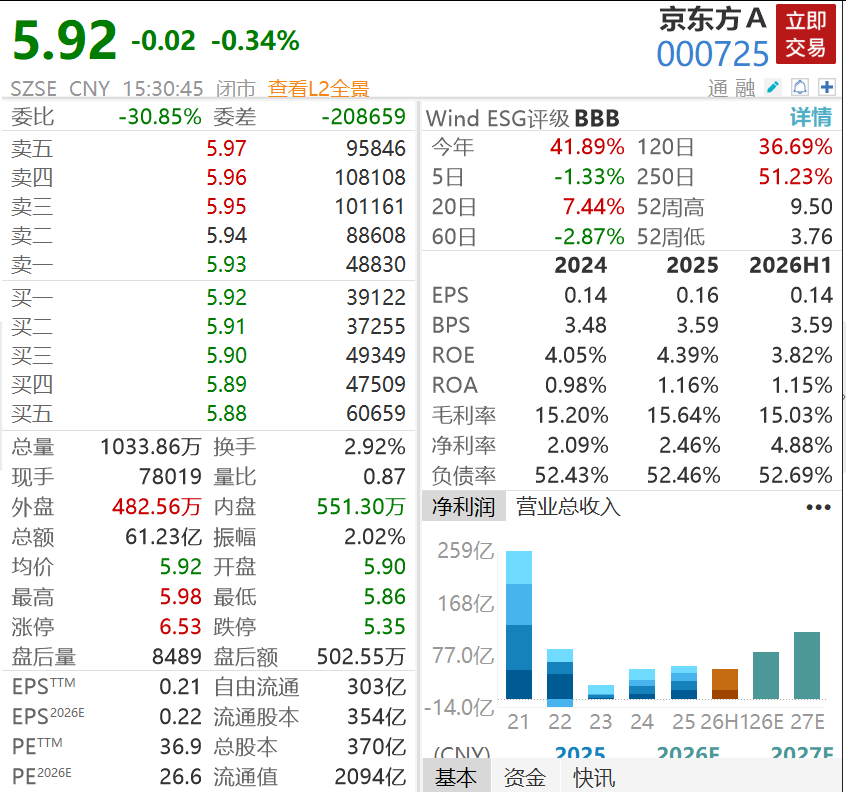
据金元证券分析,京东方上半年业绩增长主要得益于LCD业务大尺寸化加速、高端产品出货持续增加,以及柔性AMOLED上半年出货超8000万片,同比保持增长。研报指出,京东方产线B7/B9自2025年下半年起、B11/B17自2027年下半年起,陆续分阶段折旧到期,折旧于2025年达峰,资本开支预计2027年大幅下降,减值损失同比大幅减少,利润拐点已出现。 进一步分析公司半年报不难发现,在全球消费电子终端需求承压的背景下,上半年BOE(京东方)显示业务持续稳居龙头地位。公司显示器件业务实现营收817.55亿元,得益于高端产品结构持续优化,板块毛利率稳步提升至12.75%。 在LCD领域,五大主流应用LCD面板出货量继续保持全球第一(Omdia数据),上半年高刷新率、高对比度、高分辨率等高端产品出货量持续增长。在OLED领域,京东方持续深化客户合作,重点推动LTPO、Tandem、折叠屏等高端产品出货,上半年AMOLED出货量超8000万片,继续保持国内第一、全球第二(Omdia数据)。 由京东方投建的中国首条8.6代OLED产线于2026年6月量产,率先赋能AI PC等新一代智能终端,锁定柔性中尺寸高价值蓝海市场,助力提升显示业务整体竞争力。 在8月初的一次机构调研中,京东方援引机构数据称,LCD方面,7月以来,需求维持低位,行业供需比趋于宽松,主流尺寸TV价格有所下降。IT方面,8月预计主流尺寸MNT与NB面板价格均持续平稳。3月、4月LCD行业稼动率持续保持高位,5月以来行业持续践行“按需生产”,稼动率有所回落。OLED产品方面,预计2026年终端需求承压,柔性AMOLED在手机领域增长节奏放缓。与此同时,行业内LTPO、折叠等高端产品出货占比预计在海外高端品牌的带动下持续上涨。此外,2026年行业内第8.6代OLED产线陆续开始量产,受此催化,OLED车载与IT渗透率预计均有所提升。 传感业务方面,上半年实现营收4.2亿元,同比大增88%,是各业务板块中增速最快的;智慧视窗营收快速增长,新增多家行业头部客户项目定点,自研的光幕分区调光技术在蔚来ES9车型实现首发装车。MLED业务增长势能强劲,实现营收64.06亿元,同比大幅增长47.37%,直显业务海外营收大幅增长,多个标杆项目成功落地,背光业务成功导入多个头部品牌客户。 智慧医工业务方面,数字医院总门诊量、出院量稳步增长,成都京东方医院成功获评三甲综合医院,其再生医学业务自主研发的“人脐带间充质基质细胞注射液”获国家药监局新药临床试验默示许可,业务运营质量稳步向好。