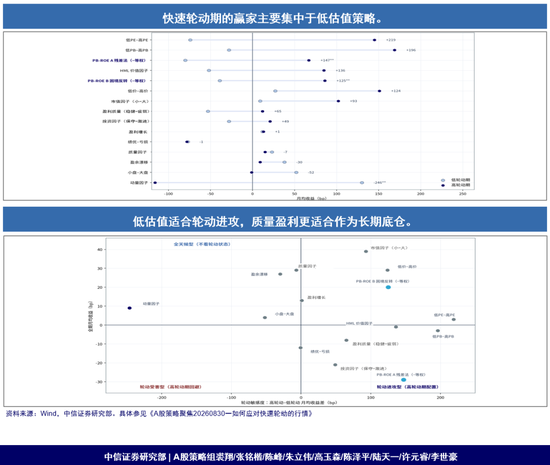
英伟达最新财报表现,尤其是大超预期的远期指引,对不少供应链企业产生正面影响,但产业链相关公司的股价表现却显露“疲态”。近期北美TaaS平台(尤其是AWS的Bedrock)增速极快,加上Anthropic上市潜在的巨额募资(以及随之而来的算力投入预期和更强大的模型发布),很大程度上打消了市场对于算力基础设施商业化减速的担忧。不过,这些边际上的积极变化更多是“缺算力”的固有叙事的强化,依然没有根本上改变终端应用商业化的远期叙事。换言之,这些行业边际变化有助于上修盈利预测,但无法改变不少硬件股的周期股估值体系。目前市场已经形成了“前沿模型厂消耗大量算力成本推进模型进步,开源模型靠蒸馏和后训练拉近能力并实现降本,通过定价优势吃掉高端市场,应用公司采用低成本模型和私有数据做垂类市场”的一致预期,近期智谱官方宣布GLM-5.3-Flash的全部流量由超过10万张国产芯片组成的集群承载,腾讯发布的Hy4在大部分办公任务中体现出极强的能力,定价同样只有前沿模型的零头,这些都在挑战前沿模型厂的商业模式,进而影响到远期(而不是当期)巨额算力投入的经济性。要改变既有叙事,模型能力的边际提升或是TaaS平台的增长作用有限,要么出现类似RSI这种根本性的技术变革建立算力优势和模型能力代差的稳固关系,要么就是防蒸馏取得突破、使能力无法被低成本复制,从而重新去讲抢算力构筑壁垒的故事。 在主要风格策略当中,快速轮动期的 赢家大部分是“低估值系”策略 既然当前还没有发生改变快速轮动格局的变化,我们需要寻求这种环境下的最优应对策略。我们检视了15种风格策略,其中低PE和低PB策略在高、低轮动期的月均收益差分别达到219和196个基点,PB-ROE(残差法)、HML价值因子、PB-ROE(困境反转)及低价股策略的差值分别为147、136、125和124个基点,其中基于PB-ROE的两个策略正向差异均达到统计显著。这些策略当中在市场高速轮动阶段表现好的大多带有“低估值”的特性。如果我们将策略对于轮动速度的敏感性以及长期预期收益率放在同一张配置地图里,可以将策略划分为三类:1)第一类是低PE、低PB、HML价值因子和PB-ROE(残差法)等“轮动进攻型”策略,其轮动敏感度较高,但部分策略长期平均收益并不突出,更适合在主线不稳定、行业快速切换时阶段性增配;2)第二类是质量因子、盈余漂移及盈利因子,其对轮动状态不敏感,但长期收益相对稳定,更适合作为不依赖市场状态判断的基础仓位;3)第三类是动量和景气追逐策略,其轮动敏感度明显为负,在主线清晰、趋势持续的市场中更有优势,但在快速轮动期应适当降低暴露。因此,在当前主线持续性不足的市场环境中,风格配置可以适度向低估值型和估值-盈利匹配型策略倾斜,减少对短期趋势的依赖。 只有PB-ROE策略在快速轮动 环境下明显占优,且策略收益率 随着轮动速度提升而进一步增强 我们用主线留存率把轮动强度分成三档,只有基于PB-ROE的策略和动量策略在不同轮动速度下收益率是有统计上显著的差异,只不过PB-ROE策略受益、动量策略明显受损。在PB-ROE的框架下,传统的残差法策略在市场高速轮动期月均跑赢中证全指158bps,加入“困境反转”因子后,月均跑赢中证全指179bps,整体历史表现明显好于残差法策略。PB-ROE(残差法)策略下低估值和高质量的因素贡献了主要超额,在当下切合此策略的行业包括工业金属、煤炭、物流等;PB-ROE(困境反转)策略下,供给出清所带来的供需格局改善和估值修复贡献了主要超额,在当下切合此策略的行业主要包括化工、电池、养殖等。 AI+能化的杠铃结构,AI在Q2集中体现,
中信证券:如何应对快速轮动的行情
来源:新浪新闻
2026年08月30日 18:00
1 阅读
分享到: