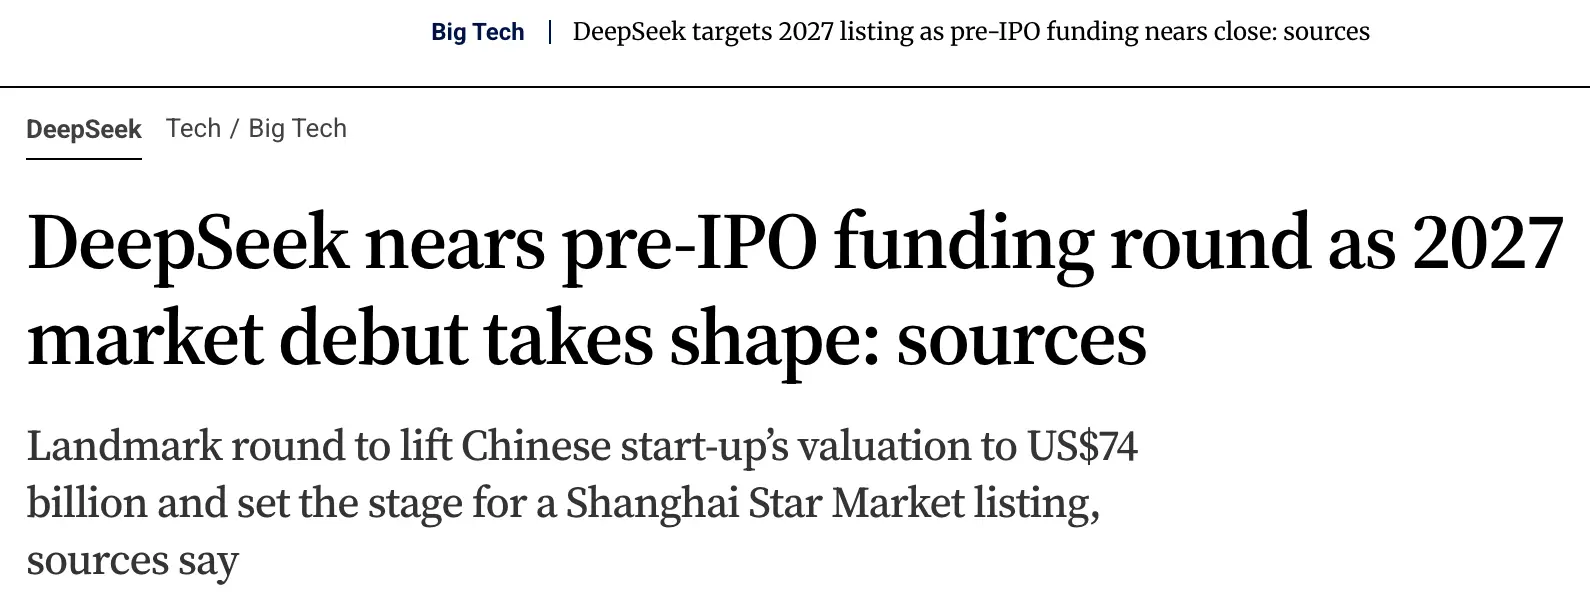
5000 亿。 这是 DeepSeek 第二轮融资的投前估值。按当前汇率,约合 740 亿美元。一家成立不到三年的公司,正在以这个数字向资本市场递出投名状。 据《南华早报》和 The Information 从知情人士处获得的消息,DeepSeek 正接近完成新一轮约 500 亿元人民币的融资,预计 8 月底前关闭。老股东 Monolith、拾象资本和宁德时代继续跟投,新入局者包括 CPE 源峰、君联资本,以及一家与长鑫存储董事长朱一明存在关联的半导体基金 Stony Creek Capital。兆易创新和合肥国资背景的基金也参与了本轮。 与此同时,公司已聘请投行启动科创板 IPO 筹备,计划最快 2026 年底递交上市申请,目标 2027 年完成挂牌。 但比融资规模更值得看的,是几组财务数字。 The Information 拿到的非公开数据显示,2026 年 1 至 7 月,DeepSeek 实现营收约 4.75 亿元人民币(约 7070 万美元),是 2025 年全年营收的 10 倍。同期净亏损 7.15 亿元,较 2025 年全年的 9.35 亿元有所收窄。 整体毛利率 44.6%。其中,API 调用业务的毛利率高达 82.9%。 82.9% 的 API 毛利率意味着什么?简单说,DeepSeek 每通过 API 收 1 元钱,模型推理的直接成本不到 2 毛。能做到这个水平,核心是 DeepSeek 对推理基础设施的持续优化——模型可以用更少的芯片资源完成运行,即便 API 定价处于行业低位,毛利依然可观。 作为参照,OpenAI 第一季度毛利率 39%,Anthropic 第二季度约 40%。DeepSeek 的 44.6% 整体毛利率放在全球 AI 公司里是第一梯队。 但钱来得快,花得也快。 2025 年全年,DeepSeek 的 AI 基础设施支出约 12 亿元。2026 年仅前 7 个月,这个数字就飙到了 110 亿元——接近去年全年的 10 倍。钱砸在了服务器租赁、AI 芯片和算力设备采购上,一边扩容推理集群承接 V4 系列模型的调用量暴涨,一边储备算力支撑下一代模型训练。 这也解释了为什么 6 月刚融了 500 亿,现在又急着融第二轮 500 亿。AI 基础设施的军备竞赛没有减速带。 商业化层面,DeepSeek 最近也做了调整。V4-Pro 模型引入了峰谷计费机制,高峰时段输出价格从每百万 Token 0.87 美元上调至 3.96 美元,非高峰时段 1.98 美元。但即便涨价后,V4-Pro 输出价格仍远低于 Kimi K3 的 15 美元和 Claude Opus 5 的 25 美元。 截至 7 月,DeepSeek 年化经常性收入据称已来到 4 亿至 5 亿美元区间。 这个速度让 DeepSeek 从"依靠低价策略抢占开发者市场的 AI 创业公司"进入了"大规模融资与公开市场"的新阶段。如果 500 亿融资和科创板 IPO 顺利落地,它会成为中国 AI 行业第一个走通"开源模型获客 → API 商业化 → 公开市场退出"这条路径的公司。 参考来源: DeepSeek nears pre-IPO funding round as 2027 market debut takes shape DeepSeek's Revenue Reaches $70 Million as of July, Tenfold Jump from 2025
DeepSeek 今年前七个月营收约 4.75 亿元
来源:开源中国
2026年08月26日 18:01
1 阅读
分享到: